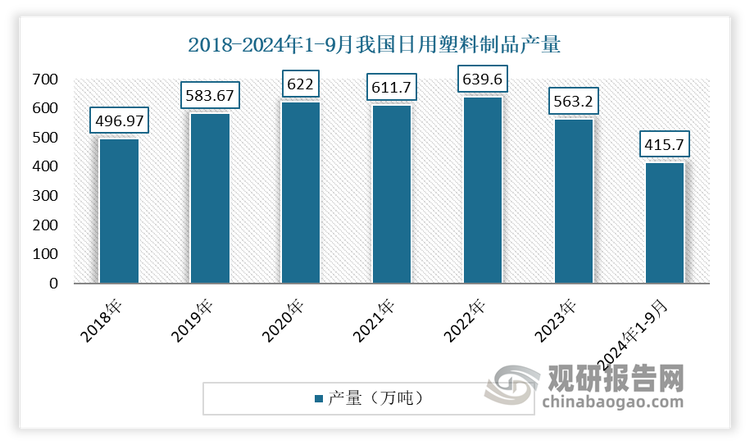
据国家统计局数据,2024年1—9月我国日用塑料制品产量为415万吨,在复杂多变的国内外经济环境下保持了总体平稳的运行态势。这一数据背后,既反映了居民日常消费的刚性需求,也折射出塑料制品行业正在经历的深刻结构性调整。
日用塑料制品涵盖餐具、收纳容器、清洁用品、包装薄膜等与百姓生活息息相关的品类。产量保持稳定,首先得益于国内消费市场的基本盘。尽管线上消费分流了部分线下渠道,但餐饮外卖、生鲜配送、家居整理等场景仍然对塑料制品有持续需求,“以塑代木”“以塑代钢”在轻量化、低成本方面的优势依然明显。部分企业积极拓展海外市场,出口订单对产量形成一定支撑。
行业面临的挑战不容忽视。一是环保政策持续加码,不可降解一次性塑料制品受到严格限制,传统日用塑料制品的国内需求增速放缓。二是原材料价格波动加大,企业利润空间受到挤压。三是消费者对安全、环保、品质的要求日益提高,低端产能过剩与高端供给不足并存。在这三重压力下,415万吨的产量既是“稳”的体现,也意味着转型的迫切性进一步上升。
从行业内部看,结构性亮点正在显现。第一,可降解塑料和生物基材料研发提速。多家上市公司在聚乳酸(PLA)、聚己二酸/对苯二甲酸丁二醇酯(PBAT)等领域扩大产能,部分日用塑料制品企业已推出全生物降解购物袋、餐具等产品系列,市场认可度逐步提升。第二,智能制造为降本增效提供新路径。自动化注塑、智能仓储和数字化管理系统在规模企业中加快普及,单位产品能耗和人工成本明显下降。第三,设计创新推动产品升级。抗菌砧板、保鲜盒、可折叠收纳箱等产品在材料和功能上不断突破,以差异化竞争对抗同质化“内卷”。
展望2024年第四季度及2025年,日用塑料制品行业将呈现“总量缓降、质量提升”的格局。一方面,随着“双碳”目标推进和《关于进一步加强塑料污染治理的意见》持续落地,传统一次性塑料制品产量可能进一步收缩;另一方面,绿色化、功能化、高端化产品将打开新的增长空间。企业需要在三个方向发力:加快绿色低碳技术产业化,构建从原料到回收的闭环体系;深耕细分场景,开发适老化、母婴、户外等差异化产品;整合线上线下渠道,通过品牌建设提升附加值。
前三个季度的415万吨产量,与其说是一个“产量数字”,不如说是一个观察行业转型阶段的路标。它提醒我们,日用塑料制品依然拥有巨大的市场基础,但其增长方式必须从资源消耗型转向创新驱动型。在这场绿色转型的漫长进程中,谁优先布局可降解材料、谁优先实现智能升级、谁优先建立循环产业链,谁就能在450万吨级市场之外的新的蛋糕中分得先机。